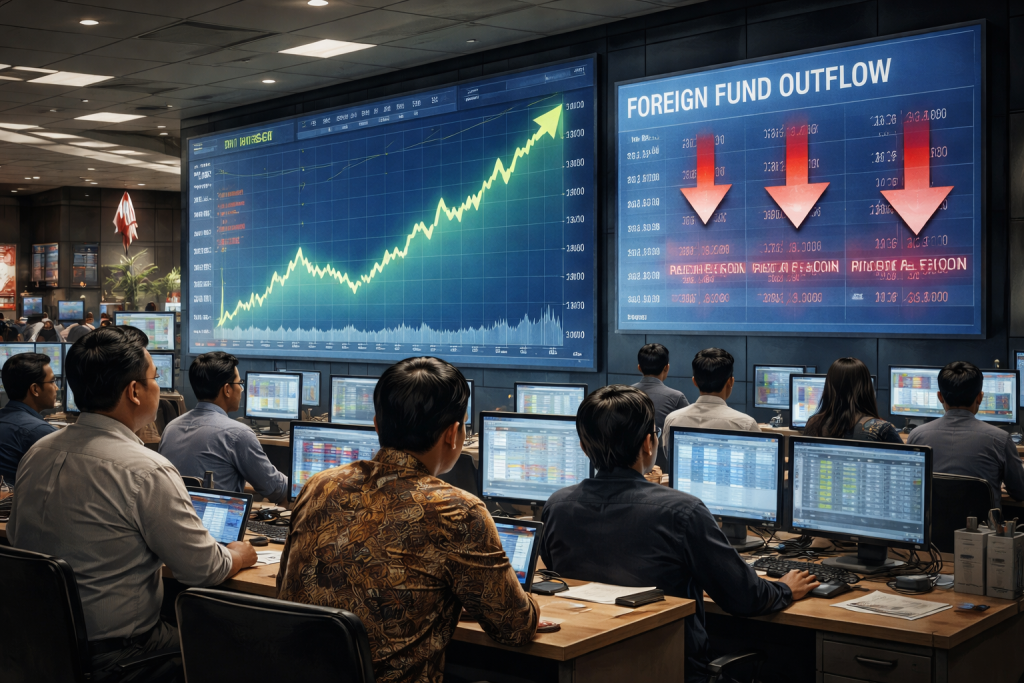
Investor asing mencatat jual bersih sekitar Rp527 miliar di tengah penguatan Indeks Harga Saham Gabungan (IHSG) pada perdagangan Rabu, 21 Oktober 2026. IHSG ditutup di level 5.328,36, naik 49,47 poin atau 0,94 persen, meski tekanan jual dari pemodal luar negeri masih terasa.
Nilai transaksi di Bursa Efek Indonesia mencapai Rp15.882,28 miliar dengan volume 299,97 juta lot. Frekuensi perdagangan tercatat sebanyak 1.827.719 kali. Sepanjang hari itu, investor asing membukukan pembelian sekitar Rp6,1 triliun dan penjualan sekitar Rp6,7 triliun.
Selisih kedua transaksi tersebut membuat investor asing berada pada posisi jual bersih. Penguatan IHSG pun belum sepenuhnya mencerminkan kembalinya minat beli dari pemodal global. Data yang tersedia untuk laporan ini tidak merinci nama 10 saham yang menjadi sasaran jual asing.
Arus keluar dana asing di tengah IHSG yang naik
Pergerakan pasar pada Rabu menunjukkan bahwa kenaikan indeks dan arus dana asing dapat bergerak berlawanan. IHSG menguat, tetapi investor luar negeri tetap melepas saham dalam nilai lebih besar daripada pembeliannya. Kondisi ini menjadi salah satu indikator yang dicermati pelaku pasar untuk membaca arah investasi.
Namun, angka jual bersih harian tidak dengan sendirinya menjelaskan alasan investor menjual maupun saham mana yang paling terdampak. Keputusan investasi asing juga dipengaruhi beragam faktor, mulai dari situasi pasar global, nilai tukar rupiah, suku bunga, hingga prospek ekonomi.
Pengamat pasar modal sekaligus Founder Republik Investor, Hendra Wardana, menilai tekanan jual tersebut perlu dibaca dalam konteks kepercayaan investor terhadap pasar domestik. Ia mengingatkan bahwa arus keluar dana tidak seluruhnya dapat dikaitkan dengan sorotan penyedia indeks global Morgan Stanley Capital International (MSCI).
“Angka ini tentu tidak seluruhnya disebabkan oleh MSCI, karena keputusan investasi asing juga dipengaruhi kondisi global, nilai tukar rupiah, suku bunga, dan prospek ekonomi,” kata Hendra.
Sorotan MSCI menempatkan transparansi sebagai perhatian
Menurut Hendra, persoalan utama yang perlu dijawab pasar modal Indonesia bukanlah sikap berhadap-hadapan dengan MSCI, melainkan pemenuhan standar transparansi, keterbukaan kepemilikan, dan kewajaran perdagangan. Bagi investor global, besarnya kapitalisasi pasar dan pertumbuhan ekonomi saja belum cukup untuk menilai kualitas suatu bursa.
Investor juga perlu memperoleh kejelasan mengenai pemilik sebenarnya suatu saham, jumlah saham yang benar-benar tersedia untuk diperdagangkan publik, serta kewajaran pembentukan harga. Akurasi data free float menjadi penting karena berhubungan dengan kemampuan investor untuk masuk dan keluar dari pasar secara adil.
Jika jumlah saham yang tampak tersedia di pasar ternyata terkonsentrasi pada kelompok tertentu, investor dapat meragukan kualitas data yang digunakan. Karena itu, Hendra berpandangan evaluasi terhadap pasar modal sebaiknya dijawab dengan pembenahan dan bukti yang dapat diuji, bukan semata-mata dengan sikap defensif.
Ia juga mengingatkan, apabila Indonesia kelak turun dari kategori Emerging Market menjadi Standalone Market, investor yang mengikuti indeks pasar berkembang berpotensi menyesuaikan eksposurnya. Dampak yang mungkin muncul mencakup tekanan jual, likuiditas yang menurun, serta persepsi risiko yang lebih tinggi terhadap aset domestik.
Pembenahan pasar dinilai perlu dipercepat
Keputusan final MSCI dijadwalkan pada Juni 2027. Sebelum itu, Hendra menilai Otoritas Jasa Keuangan, Bursa Efek Indonesia, Kustodian Sentral Efek Indonesia, dan pemerintah perlu mempercepat langkah untuk memperkuat keterbukaan data kepemilikan saham.
Langkah yang disoroti meliputi penyampaian informasi pemegang saham dengan kepemilikan di atas 1 persen, pengungkapan hubungan afiliasi dan pemilik manfaat akhir, serta perbaikan akurasi perhitungan free float. Saham yang masuk dalam perhitungan indeks, menurut dia, semestinya benar-benar mencerminkan kepemilikan publik yang bisa diperdagangkan.
Hendra turut menekankan perlunya penanganan dugaan manipulasi harga dan perdagangan terkoordinasi secara tegas, konsisten, serta berbasis bukti. Kebijakan peningkatan free float, termasuk rencana batas minimal 12,5 persen maupun 15 persen, perlu diterapkan dengan perhitungan agar pasokan saham tambahan tidak menekan harga ketika daya serap pasar terbatas.
Penguatan IHSG pada satu hari perdagangan belum cukup untuk menghapus perhatian terhadap arus dana asing dan kualitas pasar. Dalam beberapa bulan ke depan, konsistensi pembenahan dan keterbukaan data akan menjadi bagian penting dari upaya menjaga kepercayaan investor.
